 "
защита криптокапитала от рыночных обвалов начинается с простого признания: в крипте можно быть хорошо подготовленным, верить в сильный проект, читать аналитику и все равно оказаться на неверной стороне рынка. Поэтому главный вопрос не в том, какую монету выбрать, а в том, переживет ли портфель следующий резкий спад.
Это второй выпуск разбора типичных ошибок розничных криптоинвесторов. В первом речь шла о 12 ловушках, способных обнулить криптосчет. Теперь разберем, почему ставка «по твердому убеждению» часто превращается в русскую рулетку и как построить портфель, который не развалится после одного неудачного решения.
Когда уверенность становится ловушкой
Для начала достаточно посмотреть на движение рынка за последние недели. На 8 октября 2026 года Hyperliquid (HYPE) с начала года прибавил 272%, Zcash вырос на 160%. В тот же день Ethereum показывал минус 18% с начала года, а XRP — минус 23%. При этом Zcash, несмотря на статус одной из главных звезд года, за сутки просел на 15,6%, а за неделю — на 18,6%.
Представим двух инвесторов. Первый в январе решил, что нашел «свой» проект, и вложил все в ZEC. Второй с такой же уверенностью поставил весь капитал на XRP. Оба изучали рынок, читали обзоры, следили за трендами и верили в технологию.
Первый теперь может писать в соцсетях о собственной прозорливости. Второй, скорее всего, молчит. Но разница между ними не в уме и не в качестве подготовки. Просто шарик рулетки остановился на разных числах.
Инвестор Прохор и логика «всей котлеты»
Прохор — собирательный персонаж. Его легко встретить в крипточате, а иногда и в зеркале. Ему 34 года, он хороший специалист, у него есть накопления. В 2024 году он заработал на мемкоинах втрое больше вложенного и после этого решил, что научился читать рынок почти безошибочно.
В начале 2025 года Прохор находит альткоин с идеальным, на его взгляд, набором аргументов: искусственный интеллект, реальные партнерства, сильная команда, активное комьюнити. Он заходит в проект почти всем капиталом. Его логика проста: если убежденность максимальная, зачем распылять деньги по токенам, в которые веришь меньше?
На входе такая мысль кажется рациональной. В этом и опасность. Концентрированная ставка почти всегда выглядит убедительно в момент покупки и почти всегда кажется безумием, когда приходит время разбираться с последствиями.
Арифметика просадки: почему отыгрываться так трудно
Крипторынок быстро напоминает о школьной математике. Если актив упал на 50%, для возврата к прежнему уровню ему нужно вырасти уже на 100%. После падения на 80% требуется рост на 400%. После минус 90% нужен подъем на 900%. Потерять капитал легко, а восстанавливать его приходится по совсем другой траектории.
Для крипты это не абстрактная теория. Даже Bitcoin в медвежьем рынке 2022 года падал от пика до дна на 77%. У Ethereum в 2025 году максимальная просадка составляла 68%. Если так ведут себя два крупнейших и наиболее ликвидных актива рынка, то альткоин из третьей сотни может оказаться куда жестче.
Май 2022 года дал один из самых болезненных примеров: экосистема Terra/Luna стоимостью $40 млрд испарилась за 7 дней. Многие держатели лишились крупных накоплений именно потому, что были уверены в проекте.
Профессиональный подход выглядит иначе: крипта занимает не все имущество, а ограниченную часть капитала. Ориентир для осторожного инвестора — от 1% до 5% портфеля.
Возьмем двух людей, у каждого по 1 млн рублей. Прохор вкладывает всю сумму в один токен. Его коллега Прасковья покупает тот же токен, но отводит на него 5% криптопортфеля, а весь криптопортфель у нее составляет 5% всех сбережений. Токен падает на 90%. У Прохора остается 100 тыс. рублей из миллиона. Прасковья теряет около 2250 рублей — примерно стоимость ужина в ресторане.
Убежденность в проекте у них могла быть одинаковой. Последствия оказались несравнимыми.
Диверсификация нужна не для того, чтобы обязательно заработать больше. Ее главная задача — не дать одной ошибке стать последней.
Почему мозг подталкивает к одной корзине
Проблема не только в жадности или неопытности. Человеческая психика сама ведет инвестора к чрезмерной концентрации. Здесь работают как минимум три механизма.
Первый — иллюзия контроля. Чем больше времени потрачено на изучение проекта, тем сильнее кажется, что риск понятен и управляем. Но понимание устройства токена не равно умению предсказывать его цену. Можно знать о проекте почти все и не знать главного: продаст ли завтра крупный держатель свою долю, когда разблокируются токены ранних инвесторов или какое геополитическое событие изменит настроение рынка.
Второй механизм — сила истории. Мозг любит понятные сюжеты, а история про небольшой проект, который изменит мир, звучит куда увлекательнее, чем таблица с долями портфеля. Скучная структура активов не вызывает эмоций, поэтому проигрывает красивому нарративу.
Третий механизм — ошибка выжившего. Все видят тех, кто купил Solana по $2. Почти никто не вспоминает тысячи инвесторов, которые с такой же уверенностью покупали проекты, давно исчезнувшие с рынка.
Важно разделять две разные вещи: убежденность и размер позиции. Можно сильно верить в проект и держать его на 3% портфеля. Именно так часто действуют профессиональные управляющие. Новички же нередко считают, что чем сильнее вера, тем крупнее должна быть ставка.
Ловушка первая: пять альткоинов — еще не диверсификация
Допустим, Прохор понял риск одной позиции и решил исправиться: продал часть токена и купил еще четыре альткоина. Формально активов стало пять. Но это еще не означает, что портфель стал устойчивее.
Большая часть крипторынка движется синхронно, особенно в моменты паники. 10 октября 2025 года произошла крупнейшая ликвидация в истории крипты: за сутки было уничтожено более $19 млрд позиций с плечом. Средняя внутридневная просадка по топ-100 токенов достигла 58%, а несколько альткоинов за считанные минуты падали более чем на 75%.
В такой день пять альткоинов не дают пять независимых сценариев. Это одна и та же ставка на рынок, просто оформленная пятью разными ордерами.
Свежий пример — 8 октября 2026 года. BTC за сутки терял 2,9%, Ether — 6,5%, XRP — 6,2%, Solana и Dogecoin — по 8,7%, Chainlink — 9,1%. Большие альткоины падали примерно вдвое сильнее Bitcoin.
У этого есть рыночная механика. У альткоинов тоньше стаканы, выше доля розничного плеча, а во время паники деньги часто уходят из мелких токенов в Bitcoin и стейблкоины. Поэтому в периоды обвалов доминация Bitcoin растет: к середине октября она поднималась примерно до 60%.
Альткоины часто растут вместе на бычьем рынке и вместе проваливаются на медвежьем. Причем падают обычно глубже Bitcoin. Набор альткоинов — это не защита, а ставка на общий рост крипторынка с повышенной чувствительностью к его колебаниям.
Ловушка вторая: концентрация, которую не видно
Самая опасная концентрация — та, которую инвестор не замечает. Активов может быть много, но риск все равно остается общим.
Концентрация по нарративу
В портфеле могут быть шесть разных токенов, но все они связаны с искусственным интеллектом. Или все относятся к играм. Или все являются мемкоинами. Пока сектор в моде, это выглядит как диверсификация. Но если нарратив перестает интересовать рынок, падают сразу все позиции.
Концентрация по экосистеме
Другой вариант — активы принадлежат разным проектам, но живут в одном блокчейне. Если сеть останавливается, сталкивается с крупным взломом или теряет внимание рынка, проблема затрагивает весь портфель одновременно.
Концентрация по площадке
Можно собрать двадцать хорошо подобранных активов и держать их на одной бирже. Но если площадка рушится, как FTX в ноябре 2022 года, состав портфеля уже не имеет значения. По сути, инвестор держал не двадцать активов, а одно требование к одному контрагенту.
Концентрация по эмитенту стейблкоина
Еще одна незаметная форма риска — вся «безопасная» часть портфеля в одном стейблкоине. На первый взгляд это подушка. На практике это зависимость от конкретного эмитента и его способности поддерживать привязку.
Как собрать устойчивую конструкцию портфеля
Портфель удобно представить как трехэтажный дом. Его строят снизу вверх: сначала фундамент, затем доля крипты в капитале, потом структура внутри криптопортфеля.
Фундамент: деньги вне крипты
До первой покупки криптоактива нужна финансовая подушка на несколько месяцев расходов. Она должна лежать в рублях и в надежном месте. Также важно не иметь дорогих долгов. В идеале у инвестора уже есть базовые вложения в традиционные активы.
Крипту стоит покупать только на деньги, потеря которых не изменит образ жизни. Если без этой суммы не получится оплатить квартиру или выполнить обязательства, это уже не инвестиция, а игра деньгами, которые нельзя терять.
Первый этаж: доля крипты в капитале
Главное решение — не выбор конкретной монеты, а размер криптосегмента в общем портфеле. Консервативный ориентир — 1–5% инвестиционного капитала. Инвестор с высокой терпимостью к риску и длинным горизонтом может осознанно выйти за эти рамки. Но это должно быть отдельным решением, а не результатом того, что позиция «сама выросла».
Второй этаж: структура внутри крипты
Внутри криптопортфеля удобна модель «ядро — подушка — спутники». Ядро формируют более крупные и ликвидные активы, подушка снижает волатильность и дает запас для действий, спутники отвечают за более рискованные идеи.
Ниже — условный пример такой конструкции. Это не рекомендация: конкретные доли каждый инвестор определяет самостоятельно.
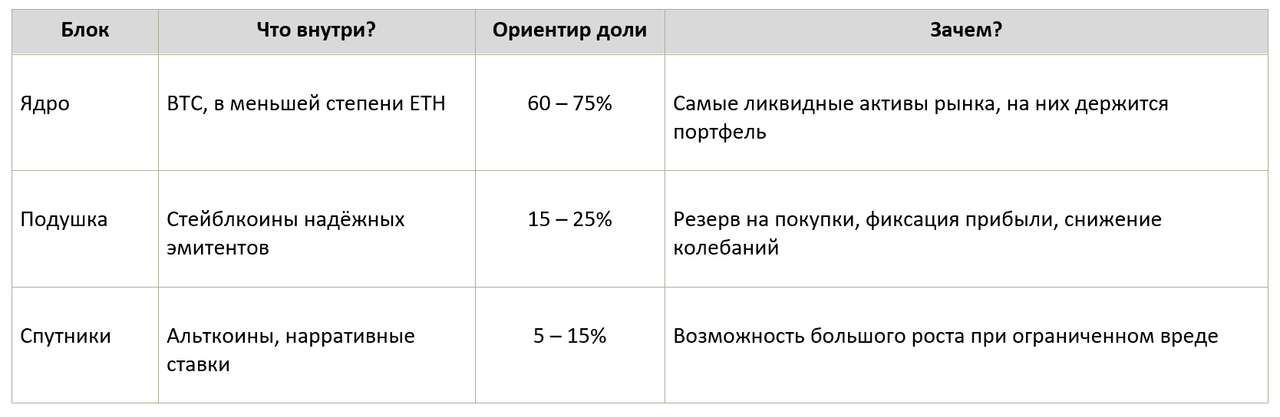
К спекулятивным «спутникам» стоит применять жесткое ограничение: одна позиция занимает 1–3% криптопортфеля. Перед покупкой полезно задать себе прямой вопрос: если токен завтра станет нулем, это будет неприятность или событие, которое изменит жизнь? Если второе, позиция слишком велика.
Ребалансировка: защита от незаметного перекоса
Портфель постоянно меняется. Если один «спутник» вырос в пять раз и занял 40% криптопортфеля, инвестор снова оказался в концентрированном риске, даже если не докупал этот актив.
Есть два рабочих подхода к ребалансировке. Первый — календарный: например, раз в квартал возвращать доли к целевым значениям. Второй — пороговый: менять структуру, когда доля отклонилась от плана больше чем на заданную величину, например на 5–10 процентных пунктов.
Ребалансировка дисциплинирует: она заставляет частично продавать то, что сильно выросло, и докупать то, что подешевело. Но проводить ее слишком часто не нужно. Каждая сделка означает комиссии, а иногда и налоговые последствия.
Стейблкоины: подушка безопасности или скрытый риск
На конец октября 2026 года рынок стейблкоинов оценивался примерно в $300 млрд. Индустрия стала заметно зрелее, чем пять лет назад. В США с июля 2025 года действует GENIUS Act: он требует резервов один к одному в кэше и коротких трежерис, а также ежемесячного раскрытия информации. Похожие правила работают в ЕС, Великобритании, Гонконге, Сингапуре, Японии и ОАЭ.
В криптопортфеле стейблкоины обычно решают три задачи.
- Они служат «сухим порохом»: деньги уже находятся на бирже и готовы к покупке на просадке, если есть заранее составленный план.
- Они помогают фиксировать прибыль: выросла рискованная позиция — часть результата можно перевести в стейблкоины, не выходя из криптоэкосистемы.
- Они работают как амортизатор: доля в 20% в стейблкоинах заметно сглаживает колебания портфеля и снижает вероятность панических решений.
Но стейблкоин не равен абсолютной безопасности. Он может потерять привязку. В мае 2022 года UST потянул вниз экосистему Terra стоимостью $40 млрд. В марте 2026 года ResolvUSD (USR) после взлома примерно на $80 млн падал до $0,14.
Даже крупные проекты не защищены от стрессовых ситуаций. 10 октября 2025 года USDe от Ethena, на тот момент третий по величине стейблкоин, на Binance опускался до $0,65, что вызвало дополнительную волну ликвидаций. CoinDesk при этом подчеркивал, что это был локальный сбой ценообразования на одной бирже, а не глобальная потеря привязки. Для тех, чьи позиции были ликвидированы, эта разница уже мало что меняла.
Отсюда первое правило: стейблкоины с фиатным обеспечением и синтетические или алгоритмические стейблкоины — разные инструменты. Вторые сложнее устроены и несут больше рисков.
Есть и риск концентрации. На USDT приходится около 59% предложения стейблкоинов, на USDC — около 23%. Значительная часть «безопасного» сегмента рынка фактически зависит от двух компаний. Стейблкоин — это обязательство конкретного эмитента, а не банкнота центрального банка. Если подушка крупная, разумно распределять ее между двумя надежными эмитентами.
Отдельный вопрос — доходность. Ведущие регуляторные режимы запрещают эмитентам платить проценты держателям стейблкоинов. Если инвестору предлагают 15% годовых в USDT, доходность создает не сам стейблкоин, а кто-то, кто берет эти деньги и рискует ими: выдает займы, торгует или размещает средства в DeFi. Такая «подушка» уже начинает напоминать батут, и не всегда понятно, куда он отправит инвестора.
Для российского инвестора важен еще один момент: стейблкоин защищает от волатильности крипторынка, но не от колебаний рубля. USDT — это долларовый инструмент. Значит, даже безопасная часть криптопортфеля несет валютный риск. Иногда он работает в плюс, иногда в минус, но его нельзя игнорировать.
Российский контекст: регуляторная логика похожа на портфельную
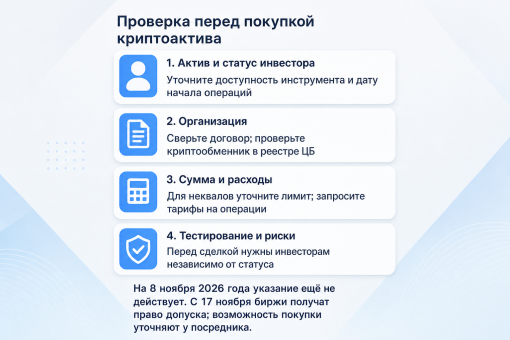
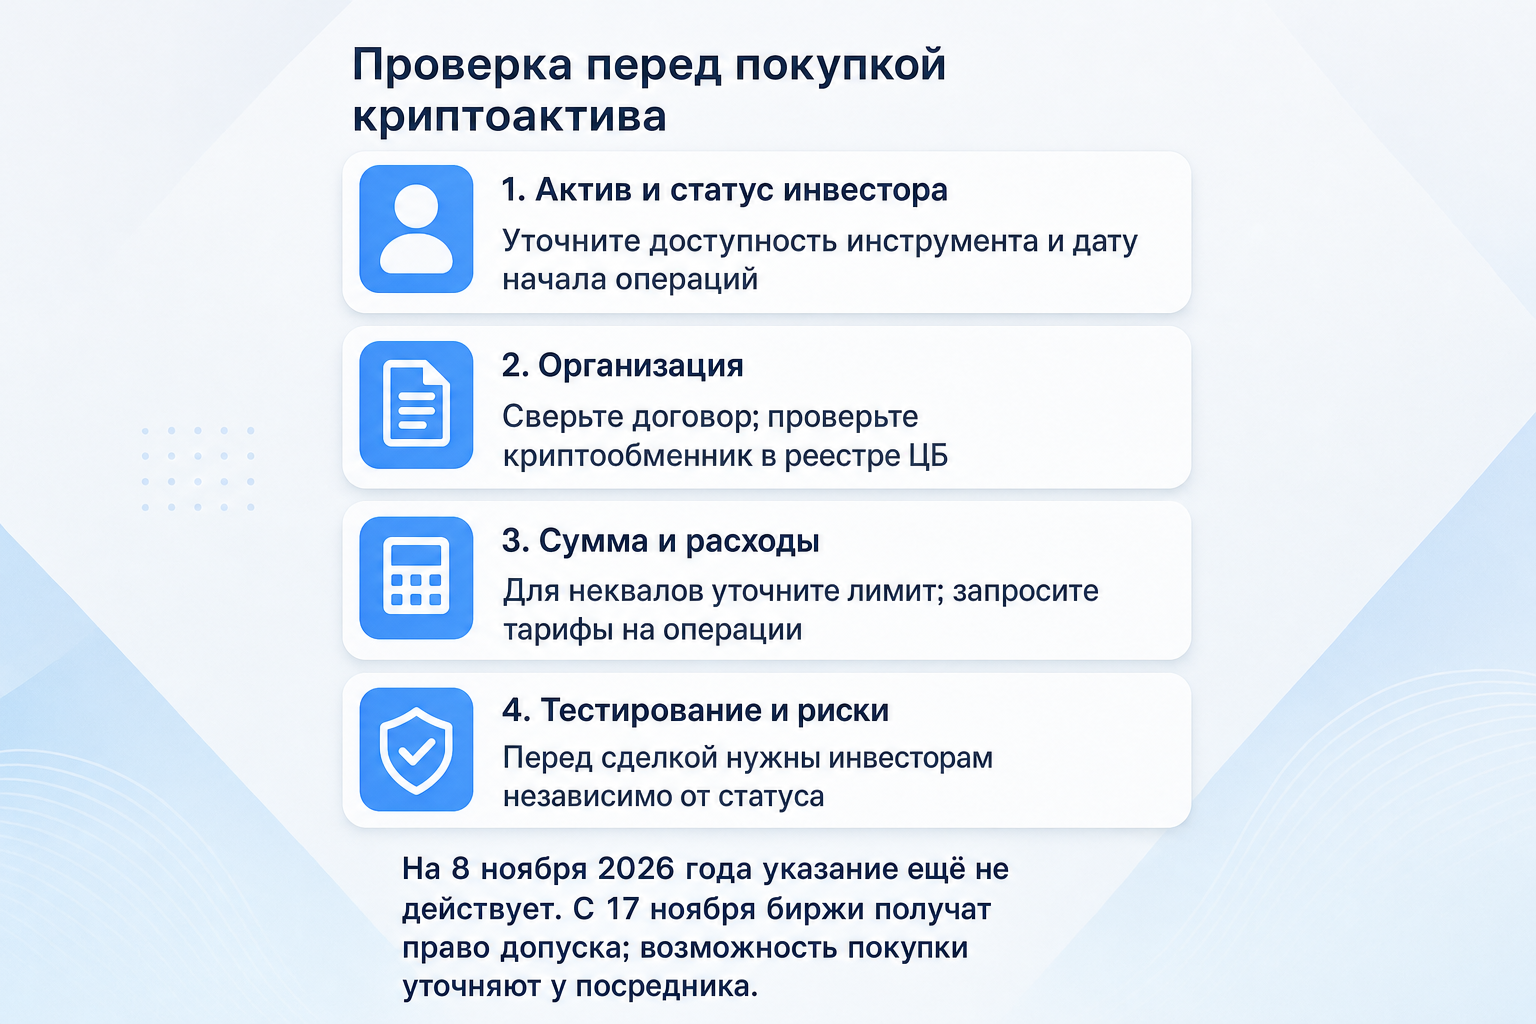
Символично, что законодательный подход для неквалифицированных инвесторов фактически отражает ту же идею ограниченной конструкции. Согласно законодательству, неквалифицированные инвесторы смогут покупать BTC, ETH и Tether USDT.
По сути, розничному инвестору предлагается знакомая схема: ядро из BTC и ETH, подушка в стейблкоине и ограниченный размер вложений. К такому патернализму можно относиться по-разному, но логика здесь та же: не допустить ситуации, в которой одна ставка разрушает весь капитал.
Главный вывод: диверсификация не делает богатым за ночь
Вернемся к Прохору. Его альткоин не обнулился, а упал на 90%. И это, возможно, даже хуже. Полное обнуление хотя бы ставит точку. Минус 90% может годами держать инвестора в надежде на отскок, провоцировать усреднение и заставлять отправлять хорошие деньги вслед за плохими.
Диверсификация не обещает быстрого богатства, и именно в этом ее смысл. Она защищает от сценария, в котором можно стать беднее за одну ночь. На крипторынке, который не спит и не делает пауз, такая защита часто оказывается самым ценным элементом стратегии.