

 "
В этом году биткоин испытывает необычно большие колебания цен, что значительно больше, чем во время медвежьего рынка 2018 года, даже несмотря на то, что его общая волатильность резко упала, и это является проблемой для любого, кто полагается на стандартные модели риска.
Недавно крупнейшая криптовалюта зафиксировала 10 дней, когда ее цена менялась как минимум на три стандартных отклонения от недавней торговой модели. Это больше, чем 8 таких дней, которые были зафиксированы за весь 2018 год, когда биткоин потерял 73% своей стоимости.
Трейдеры измеряют эти необычно большие движения в «сигме», показателе того, насколько далеко цена актива обычно отклоняется от своего нормального поведения. Любой день, который изменился как минимум в три раза больше, вверх или вниз, считался днем «3 сигмы».
При нормальном колоколообразном распределении около 95% ходов попадают в пределах 2 сигм, а 99,7% - в пределах 3. Это делает движение 3 сигмы редкими, поэтому трейдеры используют его, чтобы сигнализировать о чрезмерных колебаниях. Высокое значение указывает на то, что актив по-прежнему склонен к внезапным встряскам, даже если снижается его общая волатильность.
Результаты показывают, что с годами биткоин успокоился, но у него по-прежнему бывают дни слишком большой волатильности, и в этом году они случались чаще, чем в 2018 году. Это означает, что биткоин испытывает необычно большие движения по сравнению с его недавней волатильностью, хотя сами движения стали меньшими. Годовая волатильность биткоина составляет около 46% в этом году по сравнению с 84% в 2018 году, в то время как его движение по шкале 3-х сигм в среднем составило примерно 7% по сравнению с примерно 10%, что было 8 лет назад.
«Биткоин по-прежнему переживает долгие периоды затишья, за которыми следуют резкие переоценки, и это не изменилось. Рынок повзрослел, появилось больше институтов, ETF и гораздо более глубокая ликвидность, поэтому средний день стал более спокойным. Но шоки не исчезли: макроэкономика, кредитное плечо, позиционирование», - сказал Николя Катраво, глава EMEA в Paradigm, ведущей сети институциональной ликвидности в сфере криптовалютных деривативов.
Этот контраст заметен даже по сравнению с другими волатильными активами. С 2024 года биткоин был примерно таким же волатильным, как Nvidia, примерно на 47%. Тем не менее, за это время она проработала 26 дней с точностью до 3 сигм по сравнению с 8 у Nvidia. У S&P 500 было 16, а у золота - 12.
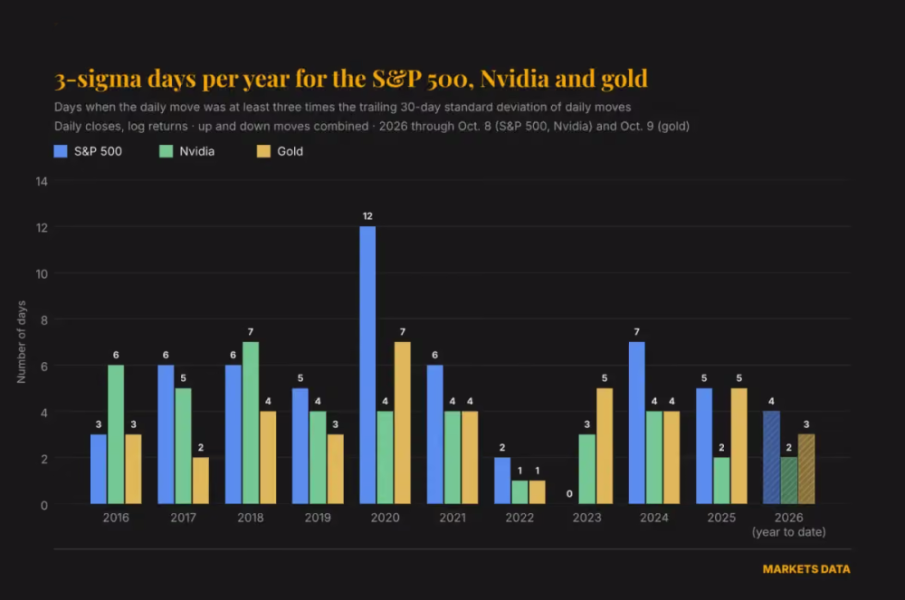
Дни 3 сигм для S&P 500, Nvidia и золота. Источник: TradingView.
Почему падение волатильности может ввести в заблуждение модели риска
Постоянство экстремальных движений представляет собой проблему для инвесторов, использующих модели риска, основанные на волатильности, для определения того, сколько биткоинов следует держать пользователю.
Одним из широко используемых показателей является стоимость под риском, или VaR, которая оценивает, сколько портфель может потерять в плохой день. Некоторые модели VaR в значительной степени полагаются на недавние колебания цен. Это означает, что длительный период более спокойной торговли может сделать актив менее рискованным.
Таким образом, снижение 30-, 90- и 180-дневной волатильности биткоина может побудить инвесторов увеличить свою подверженность риску. Но в зависимости от того, как построена модель, это кажущееся снижение риска может не полностью отражать возможность необычно больших потерь.
Он также оценивает порог потерь, но не сообщает инвесторам, насколько серьезными могут стать убытки за пределами этого порога. Это известно как «хвостовой риск» - возможность редких, но необычно больших убытков, выходящих за рамки обычной торговой схемы актива. Повторяющиеся движения биткоина по принципу «три сигмы» иллюстрируют, почему инвесторам необходимо учитывать такие экстремальные результаты, даже несмотря на то, что ежедневная волатильность со временем снижается.
«Стандартные меры VaR не позволяют должным образом оценить полный хвостовой риск, и это одна из основных причин, по которой отрасль движется к ожидаемому дефициту и аналогичным мерам, которые учитывают хвостовой риск», - сказал генеральный директор биржи криптовалютных опционов Deribit Луук Стриерс.
Ожидаемый дефицит учитывает, насколько велики потери в худшие дни, а не только то, как часто они случаются. В отличие от одной VaR, эта методология помогает инвесторам оценить, насколько разрушительными могут быть эти экстремальные потери.
«Если хвостовой риск не учитывается в целевых показателях портфеля, то более спокойный биткоин действительно способствует более широкому распределению активов в портфеле, поэтому внезапные скачки оказывают большее влияние на портфель», - сказал Страйерс.
Он добавил, что эти риски 3-х сигм можно хеджировать с помощью биткоин-опционов.
Почему продолжаются внезапные колебания?
Участники рынка указывают на нестабильную смесь непредсказуемых макрошоков и опционов с высоким уровнем заемных средств, которые позиционируются как двойные движущие силы этих дней с высоким VaR.
Катраво из Paradigm сказал, что этот год является хорошим примером.
«Начало было медленным, деньги перетекали в технологические акции, а череда хаков DeFi подтолкнула людей к продаже волатильности и структурированию продуктов ради доходности. Затем вы получаете Трампа, войну в Иране, ФРС, и, учитывая, что все короткие волатильности в диапазоне, одного заголовка достаточно, чтобы дать вам слишком большой день», - сказал он.
По сути, риск возрастает, когда трейдеры делают ставку на то, что цены останутся относительно стабильными. Это позиционирование включало продажу (короткую продажу) опционов, по сути, страховку от больших колебаний цен, чтобы прикарманить премию.
Такие стратегии работают, пока рынки остаются спокойными. Но когда появляется заголовок макроэкономической новости и цены внезапно сталкиваются с резкими колебаниями, эти продавцы оказываются не на той стороне, и их спешка прикрыть ситуацию может превратить такое движение в шок.
Соучредитель и генеральный директор компании Two Prime Александр С. Блюм, зарегистрированного в Комиссии по ценным бумагам и биржам США консультанта по инвестициям, указал на одну особенно популярную версию этой сделки, называемую перезаписью звонков. Инвесторы продают опционы колл на биткоины, которые у них уже есть, отказываясь от части потенциала роста в обмен на стабильный доход от продажи колл-опционов.
«Я считаю, что, несмотря на умеренную волатильность в целом, резкое увеличение позиций на рынках деривативов позволяет по-прежнему происходить дочень часто.
Более устойчивый рынок
Хорошей новостью является то, что рынок поглощает эти потрясения лучше, чем раньше.
21 сентября, в день последнего скачка биткоина на 3 сигмы, компания Paradigm провела сделки с опционами на рекордные $6,7 млрд.
«На этот раз мы не видели и не слышали, чтобы какой-либо стол сильно пострадал, - сказал Катраво. - Участники стали гораздо более опытными, чем несколько лет назад, управление рисками значительно улучшилось, на рынке появилось больше институциональных денег, поэтому тяжелый месяц по-прежнему продолжается», - сказал он.
Только не ждите, что прекратятся эти дикие колебания.
«Они останутся. 10-летние данные показывают, что эти дни не исчезли, поскольку рынок повзрослел, потому что макрошоки никуда не денутся», - сказал Катраво.